Электронный чек: плюсы и минусы

16 лист. 2026 р. Экспертные статьи
Электронная квитанция за покупку

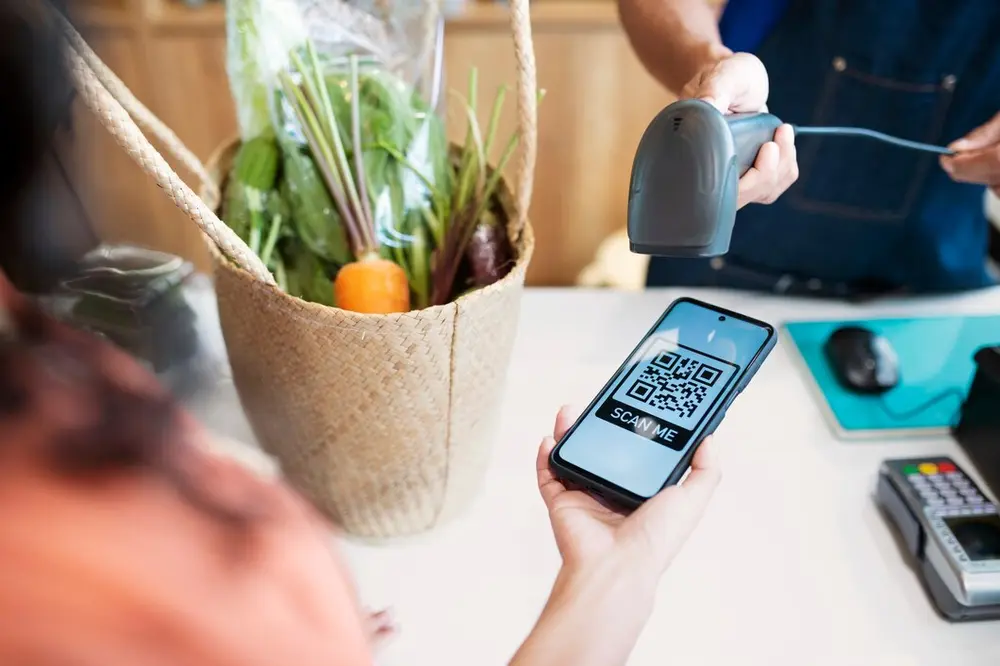
Цифровой аналог традиционного бумажного документа, подтверждающий факт совершения покупки или предоставления услуги, — электронный чек — это кассовая квитанция, которая посылается клиенту на e-mail или телефон (с помощью смс). По своему статусу и значению он полностью приравнивается к печатному варианту. Предоставляется в виде QR-кода или файла PDF. Электронные чеки очень удобны. Они всегда находятся под рукой — в телефоне или среди почтовых сообщений. О том, как работать с цифровыми квитанциями, в чем плюсы и минусы их использования — в материале далее.

Законодательство об электронных чеках

В Украине действуют два основных нормативных документа, направленных на организацию обращения электронных чеков:

  • Закон Украины «О применении регистраторов расчетных операций в сфере торговли, общественного питания и услуг»;

  • Приказ Министерства финансов Украины «Об утверждении Положения о форме и содержании расчетных документов/электронных расчетных документов» от 11 января 2016 №13.

В соответствии с требованиями законодательства, в этих чеках должна быть обязательная информация о соглашении. К ней относятся:

  • дата и время покупки;

  • наименование товара/услуги;

  • цена и итоговая сумма;

  • данные о продавце и покупателе.

Цифровую квитанцию можно использовать для тех же целей, что и бумажные варианты: подачи налоговых деклараций, участия в розыгрышах призов, возврат товаров в магазин и т.д. Закон об электронных чеках существенно упростил ведение учета.

В 2018 году ГФС запустила в Украине проект E-Receipt. Его суть состоит в том, чтобы отказаться от использования дорогостоящих кассовых аппаратов и перейти на более современную и более выгодную систему программных регистраторов расчетных операций (ПРРО). Благодаря программе, установленной на ПК, планшет, смартфон, фиксация произведенных продаж происходит быстро и удобно. Сформированный цифровой чек отправляется одновременно на сервер фискальной службы и покупателю.

Обновленная ст. 7 ЗУ «О защите прав потребителей» (от 24 июля 2021 г.) декларирует возможность получения электронной квитанции. Для бизнеса доступны различные способы рассылки этих документов покупателям: смс-сообщение на номер телефона, мессенджеры или письма на e-mail клиентов.

Читайте также: Безналичные расчеты: виды и основные преимущества

Как найти и проверить электронный чек

При наличии цифровой квитанции покупатель может легко проверить продавца через базу на сайте ГНС. Чтобы найти электронный чек, нужно:

  • выполнить вход в кабинет налогоплательщика на сайте фискальной службы, перейти в раздел «Реестры», в нем — «Поиск фискального чека»;

  • ввести данные о цифровом документе (ID или фискальный номер, дату выдачи);

  • получить подтверждение от системы.

Вероятно, у некоторых пользователей возникает вопрос: зачем разбираться, как проверить чек в электронном кабинете? Ведь если покупка совершена и расчетный документ налицо, сделка прошла успешно.

Поисковый сервис создан для усиления контроля за незаконной деятельностью некоторых торговцев. Достаточно сделать фото чека и отправить на почту ГФС, чтобы документ был оперативно изучен, выявлена причина его отсутствия в системе, если такой факт установлен. После этого ответственные лица принимают надлежащие меры.

Платежные системы на основе электронных чеков

Самыми популярными в Украине системами для цифровых расчетов являются:

  1. Fondy. Совместимость с юридическими лицами и частными предпринимателями, предлагает широкий выбор методов расчетов. Это одно из ключевых преимуществ Fondy.

  2. LiqPay. Обеспечивает доступ к различным платежным инструментам, включая использование мессенджеров. Высокий уровень безопасности особенно важен для регулярных и бизнес-платежей.

  3. Portmone. Оптимальное решение для предпринимательской деятельности любого типа, а также банков, страховых, кредитных и других компаний. Сервис аккредитован SRC после прохождения международного аудита безопасности по стандарту PCI DSS.

  4. EasyPay. Одна из наиболее популярных платежных систем Украины предлагает разные способы расчета для максимального комфорта всех участников процесса. По этой причине сервис успешно пользуется любой бизнес — интернет-магазины, страховые компании, туристические агентства, гостиницы и т.д.

  5. WayForPay. Приобрел широкую популярность благодаря простым и удобным для пользователей решениям. Подходит для фрилансеров, финансовых учреждений, туристических компаний. WayForPay предлагает личный кабинет с широкими функциональными возможностями, удобное мобильное приложение и сообщение.

Платежные системы на основе электронных чеков — незаменимый способ проведения расчетов. При стремительной цифровизации процессов сложно переоценить значение этих финансовых инструментов.

Читайте также: Как перекинуть деньги с телефона на телефон

Плюсы и минусы электронных чеков

Безусловно, полезные и привычные, а еще экологичные — именно так можно охарактеризовать электронные чеки, применение которых набирает обороты. В этих условиях их успешное внедрение зависит от навыков и предпочтений покупателей. Например, молодежь, быстро и активно осваивающая новые сервисы, полезные технологии, высоко ценит удобство электронных документов. Покупатели более зрелого возраста по привычке предпочитают бумажные версии чеков.

Следует рассмотреть плюсы и минусы цифровых квитанций, подтверждающих расчет покупателей. Среди преимуществ:

  • простота использования;

  • удачная автоматизация финансовых операций;

  • защита от подделок;

  • возможность быстрого доступа к информации;

  • отсутствие проблем с возвратом, потому что бумажный чек потерян.

Однако пользователи отмечают и некоторые недостатки:

  • не все платежные системы поддерживают электронный документооборот;

  • зависимость от интернет-соединения;

  • ограниченная доступность для пожилых людей и всех, кто не привык к использованию цифровых технологий.

Однако актуальность е-чеков остается очень высокой. Они удобны для большинства современных покупателей, позволяют бизнесу экономить средства на приобретении кассовых аппаратов. К тому же с точки зрения экологии такие документы идеальны. Помогая сократить объем бумажных расходов, электронные квитанции уменьшают ущерб окружающей среде.

FAQ

Что такое электронный чек?

Электронный чек — цифровой аналог традиционного бумажного документа, подтверждающий факт оплаты товара или услуги. Содержит идентичную информацию, используется для подачи налоговых деклараций, возврата товаров в магазин и т.д.

Куда поступают электронные чеки?

Продавец может настроить систему отправки е-чеков на телефон (по номеру), мессенджеры или электронную почту покупателей. Большие магазины хранят их в вашем личном кабинете на своем сайте.

Как проверить чек в электронном кабинете?

Для этого следует выполнить вход в электронный кабинет налогоплательщика, найти раздел «Реестры», в нем — «Поиск фискального чека», ввести данные документа (ID или фискальный номер, дату выдачи), получить подтверждение от системы наличия в базе.

Оцените страницу
Рейтинг: 0.00 из 5 (Голосов: 0)

Другие интересные статьи

other interesting item image
29.08.2026 Экспертные статьи

Можно ли переоформить кредит на другое лицо

other interesting item image
17.11.2026 Экспертные статьи

Как рассчитать эффективную процентную ставку

other interesting item image
05.11.2026 Экспертные статьи

Что такое овердрафт и как им пользоваться

other interesting item image
20.11.2026 Экспертные статьи

Экспресс-кредиты: что это такое и как оно работает

Кредитные продукты

Попередження

Наслідки для споживача в разі користування Кредитом:

За користування Кредитом споживач виплачує Кредитодавцю проценти в розмірі, визначеному в електронному договорі та комісії (за наявності). Сума кредиту, процентів за користування кредитом, неустойки (за наявності) та інших платежів, передбачених електронним договором, підлягають безготівковому перерахуванню на поточний рахунок Кредитодавця у строки та розмірах, що встановлені договором та чинним законодавством України.

Для продуктів СМАРТ

У зв'язку з наданням кредиту у формі кредитної лінії та на підставі п. 10 ч. 1 ст. 12 Закону України «Про споживче кредитування» графік платежів до договору не надається, однак договір містить положення, якими визначаються розміри та строки платежів з погашення кредиту.

Користування споживачем сумою наданого кредиту після закінчення Дисконтного періоду кредитування має наступні наслідки:

• витрати споживача за користування Кредитом зростають внаслідок нарахування процентів за користування Кредитом після закінчення Дисконтного періоду кредитування за процентною ставкою, що вказана в договорі;

• витрати споживача за Дисконтний період кредитування можуть зрости внаслідок застосування правил розрахунку грошових зобов’язань споживача по сплаті процентів за користування Кредитом відповідно до розміру Базової процентної ставки і скасування правил нарахування процентів відповідно до розміру Дисконтної процентної ставки.

Для продукту ТРЕНД

Договір містить графік платежів. Графік платежів містить розрахунок всіх платежів за договором (в тому числі суми Кредиту, процентів за користування кредитом та комісії).

Комісія за надання кредиту утримується з суми кредиту шляхом зарахування однорідних грошових вимог. При чому споживач отримує лише суму за вирахуванням утриманого платежу в рахунок комісії за надання кредиту. Проценти за користування кредитом нараховуються на суму кредиту, яка зазначена в кредитному договорі, а не на чисту суму кредиту яку отримав споживач.


Можливі наслідки для споживача в разі невиконання ним обов'язків згідно електронного договору, уключаючи прострочення виконання зобов'язань зі сплати платежів, а також розмір неустойки, процентної ставки, інших платежів, які застосовуються чи стягуються при невиконанні зобов'язання за договором:

Для продукту СМАРТ

За порушення будь-якого з платежів передбачених Договором на 14 (чотирнадцять) і більше календарних днів, Кредитодавець має право нарахувати, а Позичальник зобов’язаний сплатити на користь Кредитодавця неустойку у вигляді штрафу в розмірі 5000% від суми невиконаного або неналежно виконаного грошового зобов'язання, але не більше половини суми Кредиту, яка була в користуванні Позичальника на дату в яку платіж мав бути сплачений.

Обмеження максимальної суми штрафу відбувається в наступному порядку:

- у разі порушення строку оплати будь-якого з платежів на 14 (чотирнадцять) і більше календарних днів, загальний розмір штрафу не може перевищувати 25 % від суми Кредиту, яка була в користуванні Позичальника на дату в яку платіж мав бути сплачений;

- у разі порушення строку оплати будь-якого з платежів на 21 (двадцять один) і більше календарних днів, загальний розмір штрафу не може перевищувати 50 % від суми Кредиту, яка була в користуванні Позичальника на дату в яку платіж мав бути сплачений.

Для продукту ТРЕНД

У разі невиконання споживачем зобов’язань згідно електронного договору, уключаючи прострочення виконання зобов’язань зі сплати платежів, визначених графіком платежів, з наступного календарного дня споживач повинен виплатити Кредитодавцю штраф у розмірі 35% від суми простроченого платежу (частини суми Кредиту, визначеної графіком платежів, та нарахованих процентів), за кожен факт такого прострочення.


Вплив порушення виконання зобов’язання щодо повернення Кредиту на кредитну історію споживача:

Порушення виконання зобов’язання щодо повернення Кредиту може вплинути на кредитну історію споживача, а також ускладнити отримання споживчого кредиту надалі.


Інформація щодо вимог придбання будь-яких товарів чи послуг від Кредитодавця або спорідненої чи пов'язаної з ним особи як обов'язкову умову надання Кредиту:

Кредитодавцю забороняється вимагати від споживача придбання будь-яких товарів чи послуг від Кредитодавця або спорідненої чи пов'язаної з ним особи як обов'язкову умову надання Кредиту.


Інформація щодо прав споживача розглянути альтернативні різновиди споживчих кредитів та фінансових установ:

Для прийняття усвідомленого рішення щодо отримання Кредиту на запропонованих умовах споживач має право розглянути альтернативні різновиди споживчих кредитів та фінансових установ.


Можливість Кредитодавця за власною ініціативою вносити зміни до укладених зі споживачем електронних договорів:

Кредитодавець може вносити зміни до укладених зі споживачем договорів лише за згодою споживача.

Збільшення розміру процентних ставок за договором та інших платежів в односторонньому порядку Кредитодавцем без згоди споживача не допускається.


Можливість споживача відмовитися від отримання рекламних матеріалів засобами дистанційних каналів комунікації:

Споживач може відмовитися від отримання рекламних матеріалів в особистому кабінеті у вкладці «особисті дані» шляхом натиснення на відповідний елемент інтерфейсу або безпосередньо звернутись до Кредитодавця одним із таких способів:

• шляхом направлення листа за зареєстрованим місцезнаходженням Кредитодавця;

• шляхом направлення електронного листа на адресу електронної пошти Кредитодавця, що вказана у нижній частині веб-сайту Кредитодавця;

• зв’язавшись за номером телефону, що вказаний у нижній частині веб-сайту Кредитодавця (безкоштовно з будь-яких телефонів по Україні, сервіс працює цілодобово).


Інформація про можливі додаткові витрати на сплату споживачем платежів за користування Кредитом:

Можливі витрати на сплату споживачем платежів за користування Кредитом залежать від обраного споживачем способу сплати у зв'язку із можливою наявністю комісій надавачів платіжних послуг за здійснення погашення заборгованості по кредиту.


Ініціювання споживачем продовження (лонгації, пролонгації) строку погашення споживчого кредиту (строку виконання грошового зобов'язання)/строку кредитування/строку дії договору про споживчий кредит:

Споживач не має права ініціювати продовження (лонгації, пролонгації) строку погашення споживчого кредиту (строку виконання грошового зобов'язання)/строку кредитування/строку дії договору про споживчий кредит.