Електронний чек: плюси та мінуси

16 лист. 2026 р. Експертні статті
Електронна квитанція за покупку

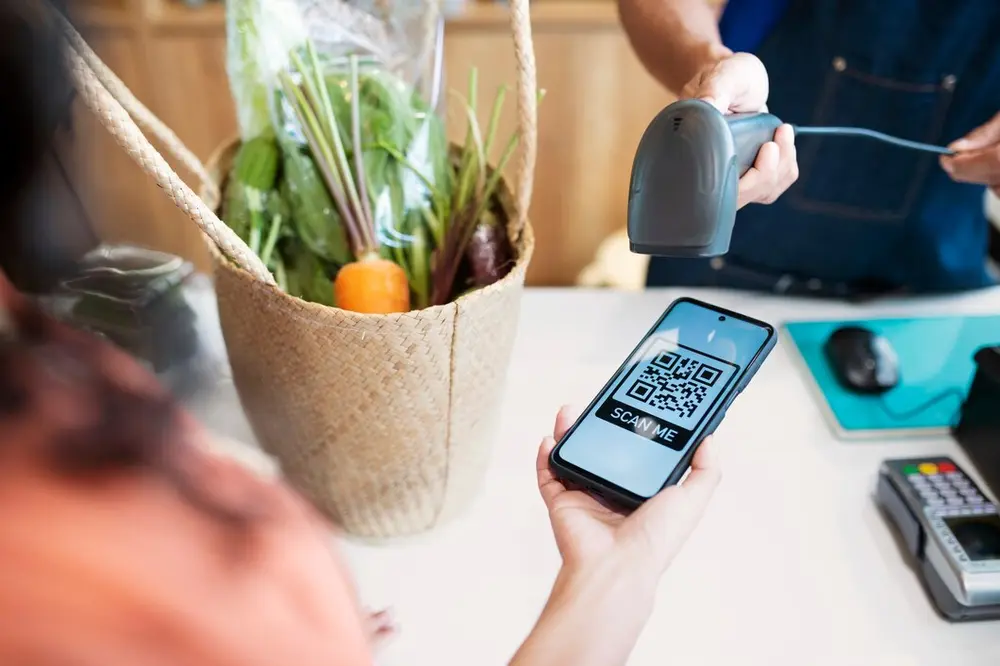
Цифровий аналог традиційного паперового документа, що підтверджує факт здійснення покупки або надання послуги, — електронний чек — це касова квитанція, яка надсилається клієнту на e-mail або телефон (за допомогою смс). За своїм статусом і значенням він повністю прирівнюється до друкованого варіанта. Надається у вигляді QR-коду або файлу PDF. Електронні чеки дуже зручні. Вони завжди під рукою — у телефоні або серед поштових повідомлень. Про те, як працювати з цифровими квитанціями, у чому плюси та мінуси їх використання, — у матеріалі далі. 

Законодавство про електронні чеки

В Україні діє два основні нормативні документи, спрямовані на організацію обігу електронних чеків:

  • Закон України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг»;

  • Наказ Міністерства фінансів України «Про затвердження Положення про форму та зміст розрахункових документів/електронних розрахункових документів» від 11 січня 2016 року №13. 

Відповідно до вимог законодавства в цих чеках має бути обов'язкова інформація про угоду. До неї належать:

  • дата й час купівлі;

  • найменування товару/послуги;

  • ціна й підсумкова сума;

  • дані про продавця і покупця. 

Цифрову квитанцію можна використовувати для тих самих цілей, що й паперові варіанти: подачі податкових декларацій, участі в розіграшах призів, повернення товарів у магазин тощо. Закон про електронні чеки істотно спростив ведення обліку. 

У 2018 році ДФС запустила в Україні проєкт E-Receipt. Його суть у тому, щоб відмовитися від використання дорогих касових апаратів і перейти на сучаснішу та вигіднішу систему програмних реєстраторів розрахункових операцій (ПРРО). Завдяки програмі, встановленій на ПК, планшет, смартфон, фіксація здійснених продажів відбувається швидко і зручно. Сформований цифровий чек надсилається одночасно на сервер фіскальної служби та покупцю.

Оновлена ст. 7 ЗУ «Про захист прав споживачів» (від 24 липня 2021 року) декларує можливість отримання електронної квитанції. Для бізнесу доступні різні способи розсилки цих документів покупцям: смс-повідомлення на номер телефону, у месенджери або листами на e-mail клієнтів.

Читайте також: Безготівкові розрахунки: види та основні переваги

Як знайти та перевірити електронний чек

За наявності цифрової квитанції покупець може легко перевірити продавця через відповідну базу на сайті ДПС. Щоб знайти електронний чек, потрібно:

  • виконати вхід у кабінет платника податків на сайті фіскальної служби, перейти в розділ «Реєстри», у ньому — «Пошук фіскального чека»;

  • ввести дані про цифровий документ (ID або фіскальний номер, дату видачі);

  • отримати підтвердження від системи. 

Імовірно, у деяких користувачів виникає запитання: для чого розбиратися, як перевірити чек в електронному кабінеті? Адже якщо покупку здійснено й розрахунковий документ у наявності, угода пройшла успішно.

Пошуковий сервіс створено для посилення контролю за незаконною діяльністю деяких торговців. Достатньо зробити фото чека та надіслати на пошту ДФС, щоб документ було оперативно вивчено, виявлено причину його відсутності в системі, якщо такий факт встановлено. Після цього відповідальні особи вживають належних заходів.

Платіжні системи на основі електронних чеків

Найпопулярнішими в Україні системами для цифрових розрахунків є такі:

  1. Fondy. Працює з юридичними особами та приватними підприємцями, пропонує широкий вибір методів розрахунків. Це одна з ключових переваг Fondy.

  2. LiqPay. Забезпечує доступ до різних платіжних інструментів, включно з використанням месенджерів. Високий рівень безпеки особливо важливий для регулярних і бізнес-платежів.

  3. Portmone. Оптимальне рішення для підприємницької діяльності будь-якого типу, а також банків, страхових, кредитних та інших компаній. Сервіс акредитований SRC після проходження міжнародного аудиту безпеки за стандартом PCI DSS.

  4. EasyPay. Одна з найбільш популярних платіжних систем України пропонує різні способи розрахунку для максимального комфорту всіх учасників процесу. З цієї причини сервісом успішно користується будь-який бізнес — інтернет-магазини, страхові компанії, туристичні агентства, готелі тощо.

  5. WayForPay. Здобув широку популярність завдяки простим і зручним для користувачів рішенням. Підходить для фрилансерів, фінансових установ, туристичних компаній. WayForPay пропонує особистий кабінет з широкими функціональними можливостями, зручний мобільний застосунок і повідомлення.

Платіжні системи на основі електронних чеків — незамінний спосіб проведення розрахунків. За часів стрімкої цифровізації процесів складно переоцінити значення цих фінансових інструментів.

Читайте також: Як перекинути гроші з телефона на телефон

Плюси та мінуси електронних чеків

Безумовно, корисні та звичні, а ще екологічні — саме так можна охарактеризувати електронні чеки, застосування яких набирає обертів. За цих умов їх успішне впровадження залежить від навичок і вподобань покупців. Наприклад, молодь, яка швидко й активно освоює нові сервіси, корисні технології, високо цінує зручність електронних документів. Покупці більш зрілого віку за звичкою віддають перевагу паперовим версіям чеків.

Варто розглянути плюси та мінуси цифрових квитанцій, що підтверджують розрахунок покупців. Серед переваг:

  • простота використання;

  • вдала автоматизація фінансових операцій;

  • захист від підробок;

  • можливість швидкого доступу до інформації;

  • відсутність проблем з поверненням, бо паперовий чек загублено. 

Однак користувачі зазначають і деякі недоліки:

  • не всі платіжні системи підтримують електронний документообіг;

  • залежність від інтернет-з'єднання;

  • обмежена доступність для літніх людей і всіх, хто не звик до використання цифрових технологій.

Проте актуальність е-чеків залишається дуже високою. Вони зручні для більшості сучасних покупців, дають змогу бізнесу економити кошти на придбанні касових апаратів. До того ж з точки зору екології такі документи ідеальні. Допомагаючи скоротити обсяг паперових витрат, електронні квитанції зменшують шкоду для довкілля.

FAQ

Що таке електронний чек?

Електронний чек — цифровий аналог традиційного паперового документа, що підтверджує факт оплати товару або послуги. Містить ідентичну інформацію, використовується для подання податкових декларацій, повернення товарів у магазин тощо.

Куди надходять електронні чеки?

Продавець може налагодити систему надсилання е-чеків на телефон (за номером), месенджери або електронну пошту покупців. Великі магазини зберігають їх у вашому особистому кабінеті на власному сайті.

Як перевірити чек в електронному кабінеті?

Для цього слід виконати вхід до електронного кабінету платника податків, знайти розділ «Реєстри», у ньому – «Пошук фіскального чека», ввести дані документа (ID або фіскальний номер, дату видачі), отримати підтвердження від системи щодо наявності в базі.

Оцініть сторінку
Рейтинг: 0.00 з 5 (Голосів: 0)

Інші цікаві статті

other interesting item image
29.08.2026 Експертні статті

Чи можна переоформити кредит на іншу особу

other interesting item image
05.11.2026 Експертні статті

Що таке овердрафт і як ним користуватися

other interesting item image
20.11.2026 Експертні статті

Експрес-кредити: що це таке і як воно працює

other interesting item image
17.11.2026 Експертні статті

Як розрахувати ефективну процентну ставку

Кредитні продукти

Попередження

Наслідки для споживача в разі користування Кредитом:

За користування Кредитом споживач виплачує Кредитодавцю проценти в розмірі, визначеному в електронному договорі та комісії (за наявності). Сума кредиту, процентів за користування кредитом, неустойки (за наявності) та інших платежів, передбачених електронним договором, підлягають безготівковому перерахуванню на поточний рахунок Кредитодавця у строки та розмірах, що встановлені договором та чинним законодавством України.

Для продуктів СМАРТ

У зв'язку з наданням кредиту у формі кредитної лінії та на підставі п. 10 ч. 1 ст. 12 Закону України «Про споживче кредитування» графік платежів до договору не надається, однак договір містить положення, якими визначаються розміри та строки платежів з погашення кредиту.

Користування споживачем сумою наданого кредиту після закінчення Дисконтного періоду кредитування має наступні наслідки:

• витрати споживача за користування Кредитом зростають внаслідок нарахування процентів за користування Кредитом після закінчення Дисконтного періоду кредитування за процентною ставкою, що вказана в договорі;

• витрати споживача за Дисконтний період кредитування можуть зрости внаслідок застосування правил розрахунку грошових зобов’язань споживача по сплаті процентів за користування Кредитом відповідно до розміру Базової процентної ставки і скасування правил нарахування процентів відповідно до розміру Дисконтної процентної ставки.

Для продукту ТРЕНД

Договір містить графік платежів. Графік платежів містить розрахунок всіх платежів за договором (в тому числі суми Кредиту, процентів за користування кредитом та комісії).

Комісія за надання кредиту утримується з суми кредиту шляхом зарахування однорідних грошових вимог. При чому споживач отримує лише суму за вирахуванням утриманого платежу в рахунок комісії за надання кредиту. Проценти за користування кредитом нараховуються на суму кредиту, яка зазначена в кредитному договорі, а не на чисту суму кредиту яку отримав споживач.


Можливі наслідки для споживача в разі невиконання ним обов'язків згідно електронного договору, уключаючи прострочення виконання зобов'язань зі сплати платежів, а також розмір неустойки, процентної ставки, інших платежів, які застосовуються чи стягуються при невиконанні зобов'язання за договором:

Для продукту СМАРТ

За порушення будь-якого з платежів передбачених Договором на 14 (чотирнадцять) і більше календарних днів, Кредитодавець має право нарахувати, а Позичальник зобов’язаний сплатити на користь Кредитодавця неустойку у вигляді штрафу в розмірі 5000% від суми невиконаного або неналежно виконаного грошового зобов'язання, але не більше половини суми Кредиту, яка була в користуванні Позичальника на дату в яку платіж мав бути сплачений.

Обмеження максимальної суми штрафу відбувається в наступному порядку:

- у разі порушення строку оплати будь-якого з платежів на 14 (чотирнадцять) і більше календарних днів, загальний розмір штрафу не може перевищувати 25 % від суми Кредиту, яка була в користуванні Позичальника на дату в яку платіж мав бути сплачений;

- у разі порушення строку оплати будь-якого з платежів на 21 (двадцять один) і більше календарних днів, загальний розмір штрафу не може перевищувати 50 % від суми Кредиту, яка була в користуванні Позичальника на дату в яку платіж мав бути сплачений.

Для продукту ТРЕНД

У разі невиконання споживачем зобов’язань згідно електронного договору, уключаючи прострочення виконання зобов’язань зі сплати платежів, визначених графіком платежів, з наступного календарного дня споживач повинен виплатити Кредитодавцю штраф у розмірі 35% від суми простроченого платежу (частини суми Кредиту, визначеної графіком платежів, та нарахованих процентів), за кожен факт такого прострочення.


Вплив порушення виконання зобов’язання щодо повернення Кредиту на кредитну історію споживача:

Порушення виконання зобов’язання щодо повернення Кредиту може вплинути на кредитну історію споживача, а також ускладнити отримання споживчого кредиту надалі.


Інформація щодо вимог придбання будь-яких товарів чи послуг від Кредитодавця або спорідненої чи пов'язаної з ним особи як обов'язкову умову надання Кредиту:

Кредитодавцю забороняється вимагати від споживача придбання будь-яких товарів чи послуг від Кредитодавця або спорідненої чи пов'язаної з ним особи як обов'язкову умову надання Кредиту.


Інформація щодо прав споживача розглянути альтернативні різновиди споживчих кредитів та фінансових установ:

Для прийняття усвідомленого рішення щодо отримання Кредиту на запропонованих умовах споживач має право розглянути альтернативні різновиди споживчих кредитів та фінансових установ.


Можливість Кредитодавця за власною ініціативою вносити зміни до укладених зі споживачем електронних договорів:

Кредитодавець може вносити зміни до укладених зі споживачем договорів лише за згодою споживача.

Збільшення розміру процентних ставок за договором та інших платежів в односторонньому порядку Кредитодавцем без згоди споживача не допускається.


Можливість споживача відмовитися від отримання рекламних матеріалів засобами дистанційних каналів комунікації:

Споживач може відмовитися від отримання рекламних матеріалів в особистому кабінеті у вкладці «особисті дані» шляхом натиснення на відповідний елемент інтерфейсу або безпосередньо звернутись до Кредитодавця одним із таких способів:

• шляхом направлення листа за зареєстрованим місцезнаходженням Кредитодавця;

• шляхом направлення електронного листа на адресу електронної пошти Кредитодавця, що вказана у нижній частині веб-сайту Кредитодавця;

• зв’язавшись за номером телефону, що вказаний у нижній частині веб-сайту Кредитодавця (безкоштовно з будь-яких телефонів по Україні, сервіс працює цілодобово).


Інформація про можливі додаткові витрати на сплату споживачем платежів за користування Кредитом:

Можливі витрати на сплату споживачем платежів за користування Кредитом залежать від обраного споживачем способу сплати у зв'язку із можливою наявністю комісій надавачів платіжних послуг за здійснення погашення заборгованості по кредиту.


Ініціювання споживачем продовження (лонгації, пролонгації) строку погашення споживчого кредиту (строку виконання грошового зобов'язання)/строку кредитування/строку дії договору про споживчий кредит:

Споживач не має права ініціювати продовження (лонгації, пролонгації) строку погашення споживчого кредиту (строку виконання грошового зобов'язання)/строку кредитування/строку дії договору про споживчий кредит.